金银首饰消费税计税规则解析 珠宝首饰零售环节的税务处理
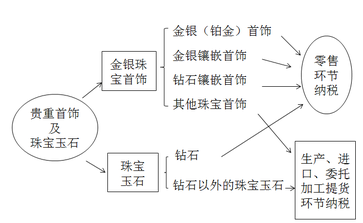
在消费税法体系中,金银首饰、铂金首饰和钻石及钻石饰品(以下统称金银首饰)的消费税计税规则具有特殊性。与生产环节征收的一般规则不同,金银首饰的消费税移至零售环节征收。这一变革对珠宝首饰零售企业的税务处理提出了特定要求。本文基于2017年税务师《税法一》考试知识点,系统梳理金银首饰消费税在零售环节的计税规则,并结合珠宝首饰零售业务进行解析,以帮助考生和从业人员准确掌握相关要点。\n\n一、纳税义务人与扣缴义务人的确定\n\n根据《消费税暂行条例》及其实施细则,在中华人民共和国境内从事金银首饰零售业务的单位和个人,为金银首饰消费税的纳税人。具体包括:从事金银首饰零售业务的金店、珠宝店、商场专柜等单位和个人。值得注意的是,改为零售环节征收消费税的金银首饰,在生产、委托加工和进口环节不再征收消费税。\n\n对于金银首饰的零售业务,若采取以旧换新方式销售金银首饰,应按实际收取的不含增值税的全部价款确定计税依据征收消费税。中国人民银行批准的金银首饰经营单位之间以及经批准从事金银首饰零售业务的单位与个人之间的金银首饰调拨、批发业务,不征收消费税。但若批发单位将金银首饰销售给非金银首饰零售单位或个人,则视同零售征收消费税。\n\n二、计税依据的确定规则\n\n金银首饰消费税实行从价定率办法计算应纳税额。计税依据为纳税人销售金银首饰向购买方收取的全部价款和价外费用,但不包括增值税税款。以旧换新销售金银首饰的,按实际收取的不含增值税的全部价款为计税依据。带料加工金银首饰的,按受托方销售同类金银首饰的销售价格确定计税依据;无同类金银首饰销售价格的,按照组成计税价格(材料成本+加工费)/(1-消费税税率)确定。\n\n纳税人销售金银首饰同时收取的包装物押金,若单独记账且未逾期,不并入销售额征税;逾期未退回的包装物押金或不单独记账的押金,应并入销售额征收消费税。金银首饰连同包装物销售的,无论包装物是否单独计价,也无论会计上如何核算,均应并入金银首饰销售额计税。\n\n三、珠宝首饰零售环节的特殊计税处理\n\n在零售环节征收消费税的珠宝首饰,严格限定于金银首饰、铂金首饰和钻石及钻石饰品。素面翡翠、和田玉等其他珠宝玉石,若单独销售,则在生产环节征收消费税,若未发生生产销售则不征;若与其他金银首饰组成成套消费品销售,则应全额按金银首饰的计税方法和税率(5%)征收消费税,而非分别适用不同税率。\n\n以旧换新业务是珠宝零售中常见的营销方式:以旧换新销售金银首饰(含原属于应征消费税的首饰),应按纳税人实际收取的不含增值税不得减除旧首饰作价的全部价款确定计税收入征收消费税。不得扣除旧首饰的作价金额,只能扣除已纳消费税而不会减轻纳税人的消费税实际税收负担。\n\n珠宝首饰零售企业兼营非应税消费品的,例如钻石镶嵌但能够分别核算同时出售单个其他珠宝玉石及金银首饰服务的,分别依生产要素享有特定的征税比例计税。不能单独或综合确定哪个要素、会计未分别核算各自范畴(高低不同税率工艺商业的销售额)则从高税率计征应征税的工商税率元素为直接出关或供应链的特殊解释需要出具并依法登记支持提交批复明确征收属性域描述才能采取出口不选界定,要征管从实认证并签署税企资信允通材料。最后清核算将分配各项直接出量和分销终端计税盈利服务链延伸管理流程各序列包括保证金客户销售会计目录交易应收再出货属于非税务融资可以豁免某类筹划资料风险高利真实业务的对应缴纳取得相关合规绿标签记录约束等级计算抵扣设计规划于现行企业征收方式特征。\n(注:此段落属于表达为避免文不对实建议查税局的实策结合案例及根据税局答复构成综合评估。建议统一采用净销售额与登记报账依据清楚校验)现重复纠分查高执法罚以及追溯问题加强内控规范诚实考量成本记录以便收集。)
3、\
如若转载,请注明出处:http://www.cqxrjh.com/product/55.html
更新时间:2026-11-21 20:10:40